Dalam dunia bisnis kuliner, stok bahan baku menjadi salah satu elemen paling krusial. Dari beras, daging, minyak, hingga bahan penunjang seperti saus dan bumbu dapur, semuanya perlu diatur dengan cermat agar bisnis tetap efisien dan tidak merugi. Banyak pelaku F&B yang sudah paham pentingnya stok, namun masih bingung menentukan metode perhitungan inventory yang paling cocok: FIFO, LIFO, atau Average. Ketiganya punya konsep yang sama penting, tetapi penerapannya bisa sangat berbeda tergantung jenis usaha dan kondisi bahan.
“Mengelola stok itu seperti menjaga nadi bisnis. Salah hitung sedikit saja, bisa berdampak pada harga jual dan margin keuntungan.”
Mengenal Apa Itu Inventory dalam Bisnis F&B
Inventory atau persediaan adalah kumpulan barang yang dimiliki oleh bisnis untuk dijual atau digunakan dalam operasional. Dalam konteks bisnis F&B, inventory biasanya terdiri dari bahan baku utama (seperti ayam, ikan, sayur), bahan tambahan, minuman, hingga perlengkapan seperti kemasan. Pengelolaan inventory yang baik memastikan tidak ada bahan yang terbuang sia-sia, dan membantu bisnis menjaga konsistensi rasa serta kualitas produk.
Di balik dapur restoran atau coffee shop yang sibuk, terdapat sistem pencatatan stok yang rapi. Setiap bahan keluar dan masuk dicatat, dihitung, lalu dihitung ulang di akhir periode. Dari sinilah metode perhitungan inventory memainkan peran penting.
Mengapa Perhitungan Inventory Penting bagi Bisnis Kuliner
Banyak pemilik bisnis yang mengira bahwa penghitungan stok hanya sekadar urusan administrasi. Padahal, ini berkaitan langsung dengan profitabilitas.
Jika inventory tidak dihitung dengan metode yang tepat, bisnis bisa kehilangan kendali terhadap harga pokok penjualan (COGS), margin, bahkan cash flow. Dalam industri F&B, bahan makanan memiliki umur simpan terbatas. Jadi, metode yang digunakan untuk menghitung nilai dan urutan pemakaian bahan sangat menentukan efisiensi operasional.
“Stok yang tercatat baik membuat dapur berjalan lancar, tapi stok yang kacau bisa bikin satu menu favorit tidak bisa dijual hari itu juga.”
Metode FIFO: First In First Out
FIFO atau First In First Out berarti bahan yang pertama kali masuk adalah bahan yang pertama kali digunakan atau dijual. Metode ini paling populer di kalangan bisnis kuliner karena sesuai dengan karakter bahan makanan yang cepat kedaluwarsa.
Misalnya, sebuah kedai kopi membeli 10 liter susu pada hari Senin dan 10 liter lagi pada hari Rabu. Maka susu yang digunakan pertama kali adalah yang datang hari Senin. Dengan cara ini, bahan lama akan habis lebih dulu dan tidak menumpuk di gudang.
Kelebihan metode FIFO:
- Cocok untuk bahan yang mudah rusak.
- Mengurangi risiko bahan basi atau kedaluwarsa.
- Nilai persediaan akhir cenderung lebih mendekati harga pasar saat ini.
Kekurangan metode FIFO:
- Saat harga bahan naik, nilai persediaan yang tersisa akan terlihat lebih tinggi sehingga laba bersih tampak lebih besar (padahal tidak selalu demikian).
- Butuh sistem pencatatan yang disiplin, terutama jika stok datang dari banyak pemasok.
“FIFO itu seperti filosofi dapur sehat. Yang lama keluar dulu, yang baru menunggu giliran.”
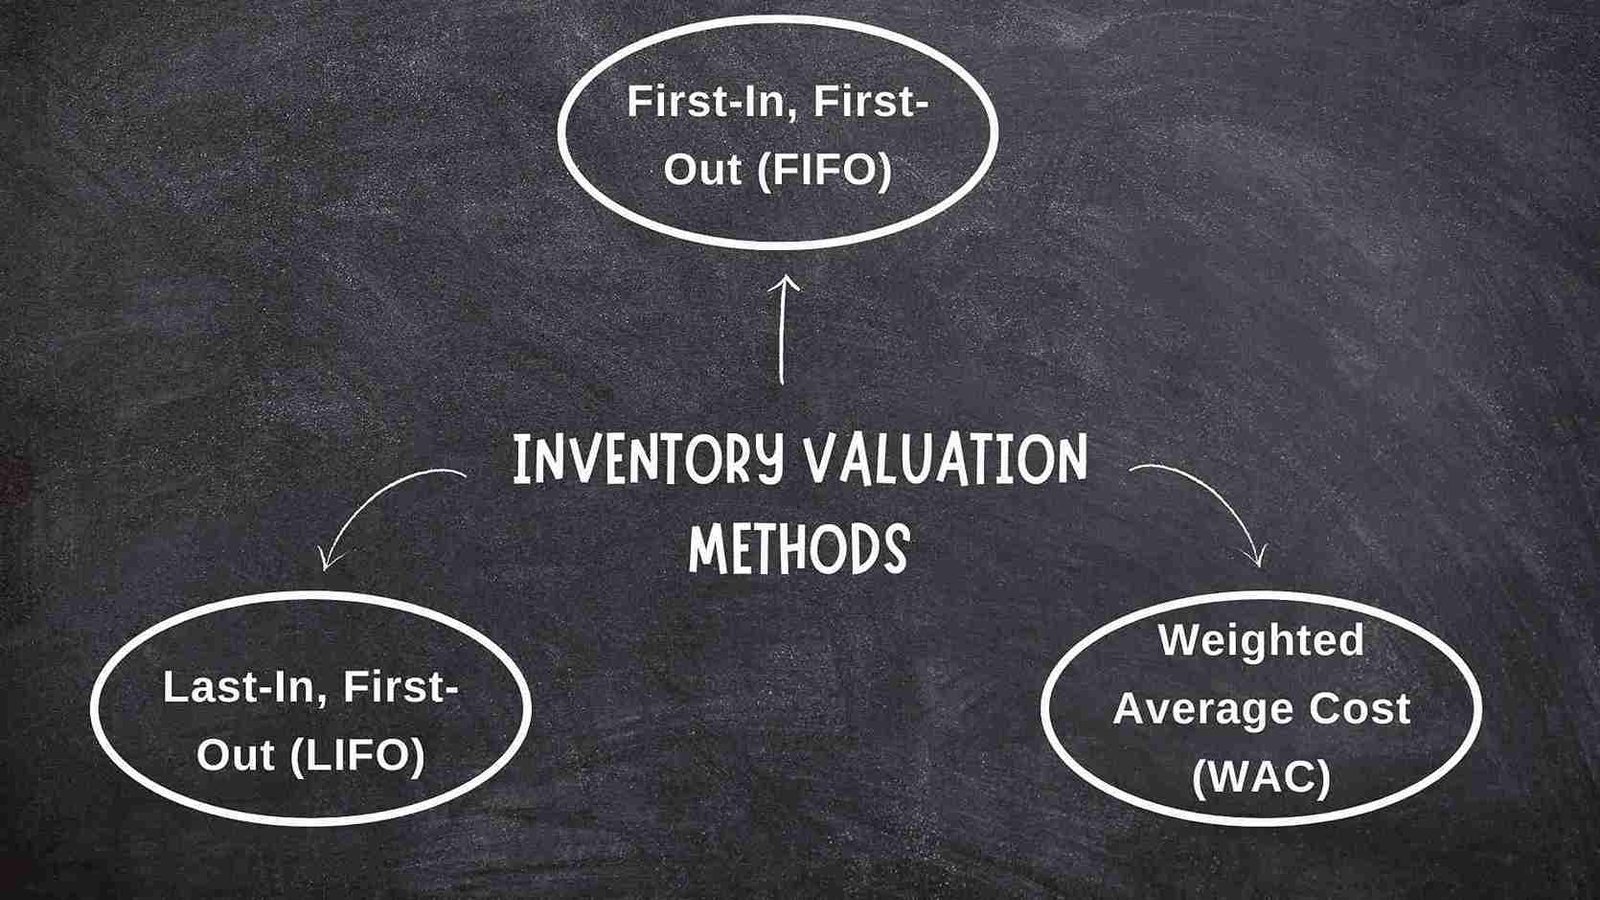
Metode LIFO: Last In First Out
Berbeda dengan FIFO, metode LIFO atau Last In First Out berarti bahan yang terakhir masuk akan digunakan lebih dulu. Artinya, stok terbaru dianggap terpakai sebelum stok lama. Walaupun jarang digunakan di industri F&B karena risiko bahan basi lebih besar, metode ini tetap relevan untuk bisnis yang berfokus pada barang tidak mudah rusak seperti bahan kemasan, botol, atau bahan kering.
Contohnya, sebuah restoran memiliki stok tepung sebanyak 50 kg dan baru membeli 50 kg lagi minggu ini. Dengan metode LIFO, tepung yang baru datang akan digunakan terlebih dahulu.
Kelebihan metode LIFO:
- Menggambarkan biaya terkini karena bahan terakhir memiliki harga terbaru.
- Cocok saat harga bahan baku terus meningkat karena bisa menekan nilai laba kena pajak.
Kekurangan metode LIFO:
- Tidak cocok untuk bahan yang cepat rusak.
- Bisa menimbulkan ketidaksesuaian antara stok fisik dan pencatatan.
- Tidak sesuai dengan praktik operasional di sebagian besar dapur.
“LIFO itu seperti memilih jalan pintas, tapi kalau salah langkah bisa membuat bahan lama menumpuk di gudang.”
Metode Average: Rata-Rata Biaya Bahan
Metode Average atau metode biaya rata-rata digunakan dengan cara menghitung nilai rata-rata dari semua bahan yang ada dalam stok, tanpa memperhatikan kapan bahan tersebut dibeli. Rumus sederhananya adalah total nilai seluruh persediaan dibagi dengan jumlah unit bahan yang tersedia.
Sebagai contoh, jika restoran membeli 10 kg daging ayam dengan harga Rp60.000 per kg dan 10 kg lagi dengan harga Rp70.000 per kg, maka nilai rata-rata per kg adalah Rp65.000. Setiap kali daging digunakan, biaya yang tercatat adalah Rp65.000 per kg, bukan harga lama atau baru.
Kelebihan metode Average:
- Menghasilkan nilai biaya yang lebih stabil dari waktu ke waktu.
- Tidak terlalu terpengaruh fluktuasi harga bahan baku.
- Lebih mudah diterapkan pada sistem pencatatan digital.
Kekurangan metode Average:
- Tidak mencerminkan harga aktual bahan terbaru.
- Bisa menimbulkan kesalahan kecil jika ada perubahan harga yang ekstrem.
“Metode Average itu ibarat menjaga keseimbangan. Tidak terlalu tinggi, tidak terlalu rendah, tapi stabil di tengah.”
Perbandingan Tiga Metode: FIFO, LIFO, dan Average
Untuk membantu memahami perbedaannya, mari lihat tabel berikut:
| Aspek Perbandingan | FIFO | LIFO | Average |
|---|---|---|---|
| Prinsip Dasar | Barang pertama masuk digunakan lebih dulu | Barang terakhir masuk digunakan lebih dulu | Menghitung biaya rata-rata bahan |
| Cocok Untuk | Bahan cepat rusak seperti sayur, daging, susu | Bahan kering, kemasan, non-perishable | Semua jenis bahan dengan fluktuasi harga stabil |
| Dampak pada Laba | Laba tampak lebih tinggi saat harga naik | Laba tampak lebih rendah saat harga naik | Laba stabil karena nilai rata-rata |
| Kemudahan Penerapan | Sedang | Sulit di dapur F&B | Mudah, terutama di sistem digital |
| Akurasi Nilai Persediaan | Lebih realistis | Cenderung tidak akurat untuk bahan makanan | Cukup stabil dan efisien |
Contoh Kasus Nyata di Bisnis F&B
Bayangkan sebuah restoran ayam goreng membeli minyak goreng sebanyak 100 liter pada awal bulan dengan harga Rp18.000 per liter. Dua minggu kemudian, harga minyak naik menjadi Rp20.000 dan restoran membeli lagi 100 liter. Dalam sebulan, mereka menggunakan 150 liter minyak.
- Dengan FIFO, biaya minyak yang digunakan dihitung berdasarkan 100 liter pertama Rp18.000 dan 50 liter sisanya Rp20.000.
- Dengan LIFO, yang dipakai dianggap 100 liter dengan harga Rp20.000 dan 50 liter dari stok lama Rp18.000.
- Dengan Average, biaya per liter dihitung rata-rata dari total 200 liter, yaitu Rp19.000.
Dari contoh ini terlihat bahwa metode perhitungan bisa memengaruhi nilai HPP (harga pokok penjualan) dan margin keuntungan akhir. Itulah mengapa banyak bisnis kuliner kini menggunakan sistem kasir online seperti Kawn POS yang sudah memiliki fitur perhitungan stok otomatis sesuai metode yang diinginkan.
“Sistem yang baik bukan hanya mencatat apa yang keluar, tapi juga membantu pemilik bisnis memahami berapa nilai sesungguhnya dari setiap tetes minyak dan gram bahan yang digunakan.”
Cara Menentukan Metode yang Paling Cocok untuk Bisnis Anda
Tidak ada satu metode yang paling sempurna untuk semua jenis bisnis. Pemilihan metode tergantung pada karakter bahan, kestabilan harga pasar, serta tujuan keuangan bisnis.
- Jika bahan cepat rusak, pilih FIFO.
Ini akan menjaga kualitas makanan dan menghindari kerugian akibat bahan basi. - Jika bisnis ingin menekan laba kena pajak saat harga naik, bisa pertimbangkan LIFO.
Namun ini lebih cocok untuk produk non-makanan. - Jika ingin hasil perhitungan yang konsisten dan stabil, gunakan Average.
Terutama bagi bisnis yang sudah menggunakan sistem POS digital yang otomatis menghitung stok.
Selain itu, perhatikan juga regulasi akuntansi dan perpajakan di Indonesia. Umumnya, laporan keuangan bisnis kuliner menggunakan metode FIFO atau Average agar nilai persediaan lebih transparan.
Penerapan di Sistem Kasir Digital F&B
Di era digital, perhitungan stok tak lagi dilakukan manual dengan buku catatan. Banyak sistem kasir modern yang sudah menyediakan pilihan metode inventory otomatis. Platform seperti Kawn, misalnya, membantu bisnis mengelola stok bahan secara real time, menyesuaikan harga bahan baku, hingga menghasilkan laporan laba rugi.
Pemilik restoran bisa memilih metode FIFO untuk bahan makanan segar, dan metode Average untuk bahan kering. Semua bisa diatur dalam satu sistem tanpa perlu pusing menghitung manual setiap akhir bulan.
“Sistem POS yang punya fitur inventory bukan cuma mencatat transaksi, tapi jadi asisten dapur yang tahu setiap bahan habisnya kapan.”
Kesalahan Umum dalam Pengelolaan Inventory F&B
Beberapa kesalahan yang sering terjadi di lapangan antara lain:
- Tidak melakukan pencatatan keluar-masuk bahan secara rutin.
- Mencampur stok lama dan baru tanpa tanda tanggal pembelian.
- Tidak mengecek stok fisik secara berkala.
- Menggunakan harga rata-rata tanpa memperbarui perubahan harga pasar.
Kesalahan kecil ini bisa berakibat besar pada laporan keuangan, terutama jika bisnis berkembang dan volume penjualan meningkat. Oleh karena itu, konsistensi dan sistem menjadi kunci utama.