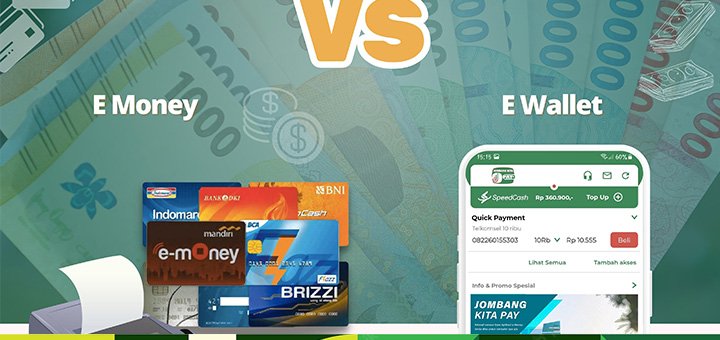
Perbedaan E Money dan E Wallet yang Harus Anda Tahu Seiring kemajuan teknologi keuangan, gaya hidup masyarakat kini semakin digital. Transaksi yang dulunya dilakukan secara tunai kini beralih ke sistem non-tunai. Dua istilah yang sering muncul dalam dunia pembayaran digital adalah e-money dan e-wallet. Meski kedengarannya mirip, ternyata keduanya memiliki konsep, fungsi, dan cara kerja yang berbeda. E Money Banyak orang bahkan masih bingung membedakan antara keduanya, termasuk saat menanyakan hal seperti apakah DANA termasuk e-money atau e-wallet?
“Kemudahan transaksi digital bukan hanya soal kepraktisan, tapi juga bagian dari gaya hidup modern yang efisien dan cerdas.”
Meningkatnya Tren Transaksi Non Tunai
Sebelum membahas perbedaan antara e-money dan e-wallet, kita perlu memahami terlebih dahulu mengapa tren transaksi non tunai begitu populer. Di Indonesia, transformasi digital di sektor keuangan meningkat pesat setelah pandemi. Masyarakat mulai terbiasa menggunakan QRIS, kartu elektronik, hingga dompet digital untuk membayar makanan, transportasi, bahkan parkir.
Bank Indonesia mencatat, nilai transaksi uang elektronik di tahun 2024 mencapai ratusan triliun rupiah, naik signifikan dibandingkan lima tahun sebelumnya. Kemudahan, keamanan, dan kecepatan menjadi alasan utama masyarakat mulai meninggalkan uang tunai.
“Transaksi digital bukan hanya tren sesaat, melainkan bentuk adaptasi masyarakat terhadap gaya hidup serba cepat.”
Apa Itu E Money
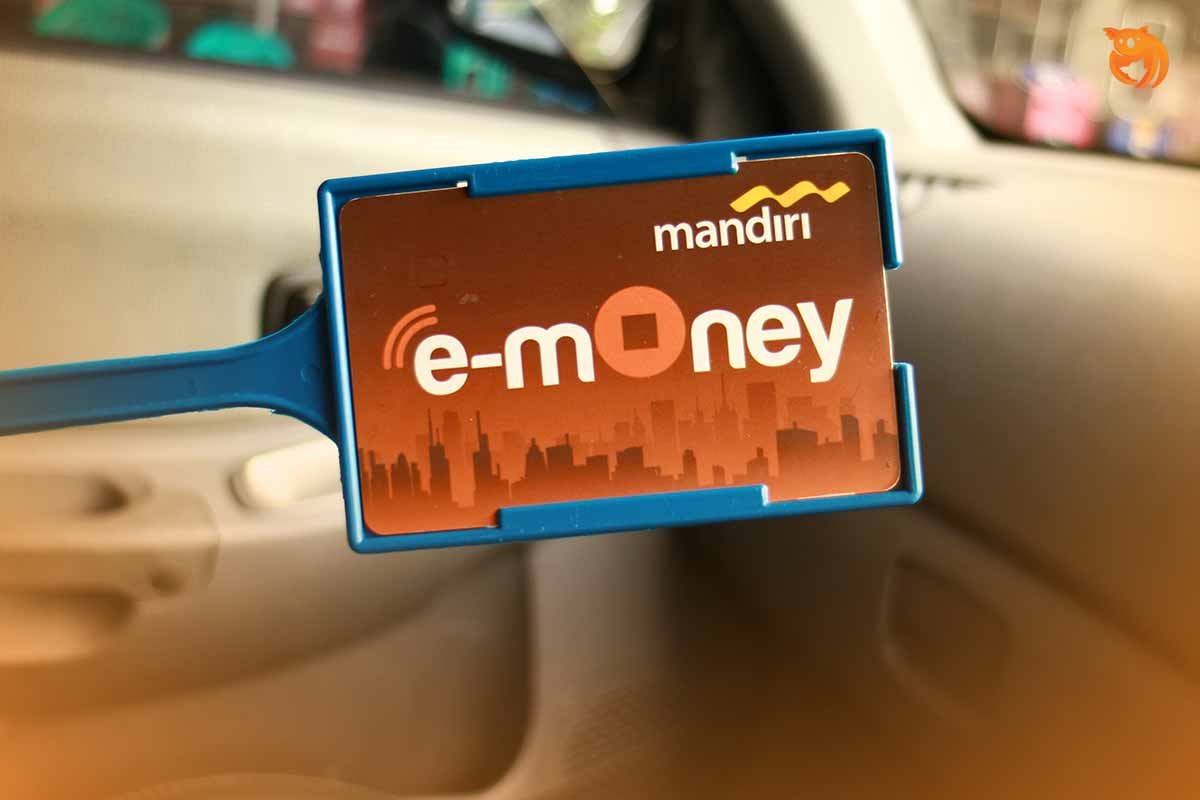
E money atau uang elektronik adalah alat pembayaran yang berbasis nilai uang yang tersimpan dalam media elektronik, seperti chip atau server. Nilainya akan berkurang setiap kali digunakan untuk bertransaksi dan bertambah saat dilakukan pengisian ulang (top up).
Contoh paling sederhana dari e-money adalah kartu tol elektronik seperti e-Money Mandiri atau Flazz BCA. Saat Anda menempelkan kartu ke mesin pembayaran, sistem akan otomatis mengurangi saldo sesuai jumlah transaksi.
E money umumnya tidak membutuhkan koneksi internet untuk digunakan karena saldonya tersimpan langsung di dalam chip kartu. Namun, beberapa bentuk e-money modern kini juga menggunakan server-based system, yang berarti data saldo disimpan secara daring melalui sistem pusat.
“E money adalah bentuk digital dari uang tunai, fungsinya langsung menggantikan lembaran rupiah dalam bentuk saldo elektronik.”
Apa Itu E Wallet
Sementara itu, e-wallet atau dompet digital adalah aplikasi berbasis server yang digunakan untuk menyimpan dana secara digital. Pengguna bisa melakukan berbagai transaksi seperti pembayaran belanja online, pembelian pulsa, hingga transfer ke rekening lain.
Contoh populer dari e-wallet di Indonesia antara lain DANA, OVO, GoPay, ShopeePay, dan LinkAja. Semua transaksi melalui e-wallet membutuhkan koneksi internet karena saldonya tersimpan di server penyedia layanan, bukan di perangkat pengguna.
Selain fungsi pembayaran, e-wallet juga menawarkan fitur tambahan seperti cashback, promo, serta integrasi dengan platform e-commerce.
“E wallet tidak hanya dompet digital, tapi juga platform gaya hidup yang menggabungkan keuangan, hiburan, dan kemudahan berbelanja.”
Perbedaan E Money dan E Wallet Secara Umum
Meski sama-sama digunakan untuk pembayaran digital, e-money dan e-wallet memiliki perbedaan yang cukup signifikan. Perbedaan ini meliputi media penyimpanan, kebutuhan internet, hingga jenis layanan yang diberikan.
| Aspek | E Money | E Wallet |
|---|---|---|
| Media Penyimpanan | Nilai uang tersimpan di chip kartu atau server | Nilai uang tersimpan di server penyedia aplikasi |
| Koneksi Internet | Tidak selalu membutuhkan internet | Wajib menggunakan internet |
| Bentuk Fisik | Umumnya berbentuk kartu (seperti e-money Mandiri, Flazz BCA) | Berupa aplikasi digital (seperti DANA, OVO, GoPay) |
| Transaksi | Tap atau gesek di mesin EDC | Scan QRIS atau klik melalui aplikasi |
| Fungsi Utama | Pembayaran cepat dan sederhana (transportasi, tol, parkir) | Pembayaran multifungsi (belanja online, transfer, promo) |
| Registrasi Pengguna | Tidak wajib identitas pribadi | Wajib registrasi dengan KTP atau nomor ponsel |
Perbedaan ini menunjukkan bahwa meskipun sama-sama mengusung konsep non tunai, e-money lebih ditujukan untuk transaksi cepat dengan nilai kecil, sedangkan e-wallet lebih fleksibel dan interaktif untuk berbagai kebutuhan sehari-hari.
“Jika e money adalah pengganti uang tunai, maka e wallet adalah pengganti dompet konvensional Anda.”
Apakah DANA Termasuk E Money
Pertanyaan ini sering muncul di masyarakat. Banyak yang mengira semua alat pembayaran digital otomatis masuk kategori e-money. Faktanya, DANA bukan termasuk e-money dalam pengertian chip-based, melainkan e-wallet atau dompet digital berbasis server.
Artinya, saldo DANA disimpan di server milik perusahaan penyedia, bukan di kartu fisik. Transaksi di DANA hanya bisa dilakukan jika terhubung ke internet. Jadi, saat Anda membayar dengan DANA menggunakan QRIS atau kirim saldo ke teman, sistem akan memproses transaksi secara online melalui server mereka.
Sementara itu, e-money seperti kartu Mandiri e-Money atau Brizzi BRI menyimpan saldo langsung dalam kartu, sehingga tidak memerlukan jaringan internet. Itulah sebabnya kartu tersebut bisa digunakan di gerbang tol atau parkiran yang tidak memiliki akses internet stabil.
“Perbedaan utama DANA dan e-money adalah tempat menyimpan saldonya. Satu di server, satu di chip.”
Kelebihan dan Kekurangan E Money
Sebagai alat pembayaran elektronik yang praktis, e-money punya sejumlah keunggulan.
Kelebihan:
- Tidak memerlukan internet untuk transaksi.
- Proses pembayaran cepat dan efisien, cocok untuk transportasi publik.
- Tidak perlu autentikasi rumit seperti PIN atau OTP.
Kekurangan:
- Tidak bisa digunakan untuk transaksi online.
- Tidak bisa melacak riwayat transaksi secara detail.
- Jika kartu hilang, saldo di dalamnya juga ikut hilang.
Contohnya, saat Anda bepergian menggunakan KRL atau tol, kartu e-money sangat efisien. Namun untuk belanja online atau pembayaran digital yang lebih kompleks, kartu ini terbatas fungsinya.
“E money diciptakan untuk kecepatan, bukan untuk fleksibilitas.”
Kelebihan dan Kekurangan E Wallet
Berbeda dengan e-money, e-wallet hadir dengan sistem yang lebih modern dan menyeluruh.
Kelebihan:
- Dapat digunakan untuk transaksi online maupun offline melalui QRIS.
- Memiliki fitur cashback, promo, dan integrasi ke platform e-commerce.
- Aman karena terhubung dengan autentikasi pengguna seperti PIN, sidik jari, atau OTP.
- Bisa melakukan transfer antar pengguna atau ke rekening bank.
Kekurangan:
- Membutuhkan koneksi internet stabil.
- Beberapa transaksi mungkin dikenakan biaya admin.
- Risiko pencurian data jika pengguna ceroboh membagikan akun atau kode OTP.
“E wallet bukan hanya alat pembayaran, tapi juga ekosistem finansial digital yang memudahkan hidup penggunanya.”
Regulasi dan Keamanan E Money serta E Wallet
Di Indonesia, kedua sistem ini diatur dan diawasi oleh Bank Indonesia (BI) serta Otoritas Jasa Keuangan (OJK). BI mengatur izin operasional, batas saldo, serta keamanan transaksi agar tidak disalahgunakan.
E-money dan e-wallet wajib menggunakan sistem keamanan berlapis seperti enkripsi, autentikasi pengguna, dan pemantauan transaksi mencurigakan. Selain itu, pengguna disarankan untuk tidak membagikan data pribadi atau kode OTP kepada pihak lain.
Untuk e-wallet seperti DANA, OVO, atau GoPay, sebagian besar sudah terdaftar resmi di Bank Indonesia, sehingga keamanan datanya terjamin. Sementara kartu e-money dikelola oleh perbankan besar yang juga tunduk pada regulasi BI.
“Keamanan digital dimulai dari kebiasaan pengguna. Sekuat apa pun sistemnya, akan lemah jika pengguna lalai menjaga data pribadinya.”
Fungsi E Money dan E Wallet dalam Kehidupan Sehari Hari
Kehadiran e-money dan e-wallet telah mengubah cara masyarakat bertransaksi. Kini, segala kebutuhan bisa dilakukan tanpa uang tunai. Berikut contoh penerapan keduanya:
- E Money:
- Membayar tol dan parkir
- Naik transportasi umum (KRL, MRT, TransJakarta)
- Masuk tempat wisata atau area parkir modern
- E Wallet:
- Pembayaran belanja di toko atau kafe menggunakan QRIS
- Belanja online di e-commerce
- Pembelian tiket bioskop dan top up game
- Transfer uang ke sesama pengguna atau rekening bank
Kombinasi keduanya membuat sistem pembayaran di Indonesia semakin efisien dan inklusif. Masyarakat tidak lagi tergantung pada uang tunai, dan setiap orang bisa melakukan transaksi dengan lebih mudah.
“Transaksi digital adalah jembatan menuju inklusi keuangan di mana setiap orang punya kesempatan yang sama untuk bertransaksi.”
Dampak Digitalisasi Pembayaran terhadap Bisnis F&B
Bagi pelaku bisnis, terutama di sektor F&B (food and beverage), penggunaan e-money dan e-wallet membawa dampak besar. Konsumen kini lebih nyaman menggunakan dompet digital karena cepat dan higienis.
Restoran, kafe, dan food court yang menyediakan opsi pembayaran non tunai melalui QRIS atau e-money cenderung lebih ramai. Tidak hanya mempercepat antrian, sistem digital juga memudahkan pencatatan transaksi secara otomatis.
Selain itu, banyak e-wallet yang bekerja sama dengan merchant untuk memberikan promo menarik seperti cashback atau diskon spesial. Hal ini membantu meningkatkan penjualan tanpa perlu biaya promosi besar.
“Di bisnis kuliner modern, kecepatan pembayaran bisa jadi faktor penentu loyalitas pelanggan.”
Tantangan Penggunaan E Money dan E Wallet
Meski praktis, penggunaan sistem pembayaran digital masih menghadapi beberapa tantangan. Salah satunya adalah literasi keuangan digital yang belum merata. Masih banyak masyarakat di daerah yang belum terbiasa menggunakan aplikasi keuangan.
Selain itu, masalah koneksi internet dan keamanan data juga menjadi perhatian. Pengguna e-wallet harus tetap waspada terhadap penipuan digital seperti phishing atau tautan palsu yang meminta data pribadi.
Sementara untuk e-money, tantangan utama terletak pada pengisian saldo. Banyak pengguna yang kesulitan mencari tempat top-up fisik terutama di luar kota besar.
“Teknologi bukan penghalang, tapi pengingat bahwa kemajuan butuh adaptasi dan kesadaran.”
Masa Depan Pembayaran Digital di Indonesia
Dengan dukungan pemerintah melalui program Gerakan Nasional Non Tunai (GNNT) dan penerapan QRIS di berbagai sektor, masa depan transaksi digital di Indonesia terlihat cerah.
Dalam beberapa tahun ke depan, sistem pembayaran hybrid yang menggabungkan konsep e-money dan e-wallet akan semakin berkembang. Bahkan, sudah mulai muncul konsep digital banking dan embedded payment yang memungkinkan transaksi otomatis tanpa perlu membuka aplikasi.
“Masa depan uang bukan lagi kertas, tapi data yang bergerak dengan cepat dan aman.”
Perkembangan teknologi keuangan membuat masyarakat memiliki banyak pilihan dalam bertransaksi. Baik e-money maupun e-wallet, keduanya memiliki fungsi masing-masing yang saling melengkapi. Namun yang paling penting adalah bagaimana pengguna memanfaatkannya dengan bijak. Dan jika Anda masih bertanya-tanya apakah DANA termasuk e-money?, jawabannya kini jelas: DANA adalah e-wallet, bukan e-money berbasis chip.